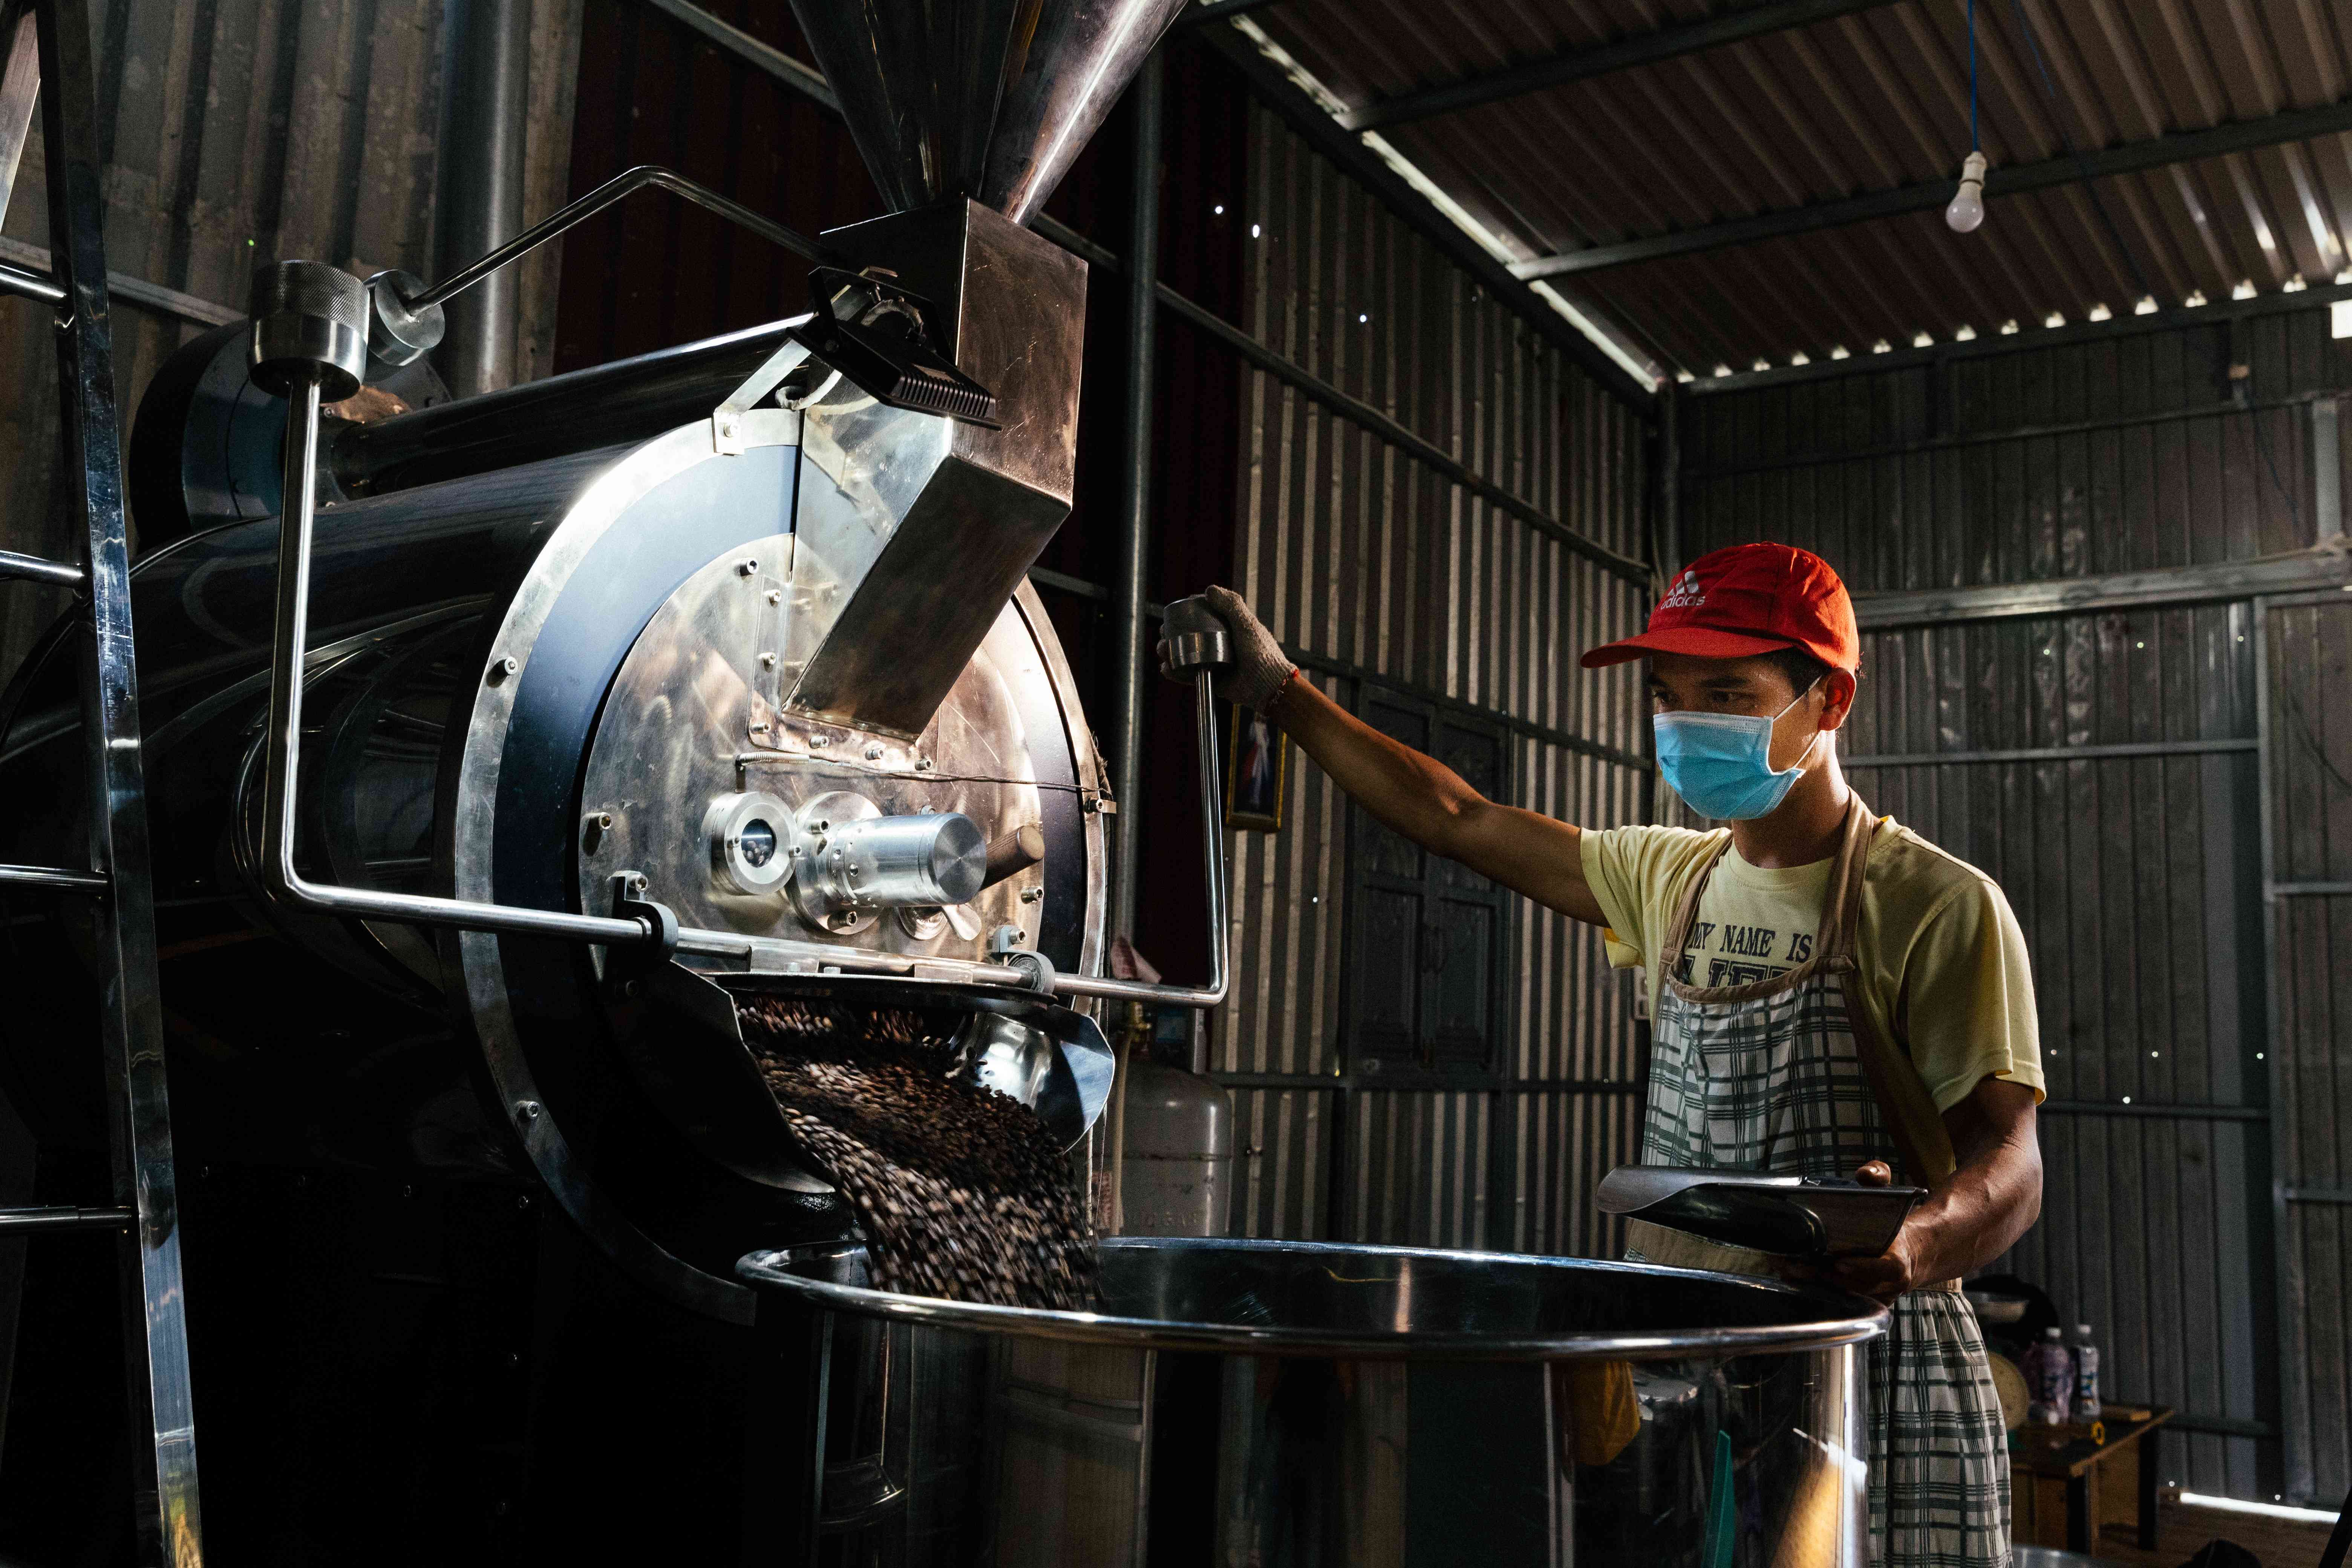
Giá mua chỉ là phần đầu
Giá thiết bị là con số dễ nhìn nhất nhưng chưa phản ánh toàn bộ chi phí. Một dây chuyền có giá mua thấp vẫn có thể tốn nhiều hơn trong vòng đời nếu tiêu thụ năng lượng cao, cần nhiều nhân công, thay vật tư thường xuyên hoặc khó bảo trì.
Vì vậy nên phân biệt vốn đầu tư ban đầu với tổng chi phí sở hữu. Tổng chi phí cần bao gồm lắp đặt, hạ tầng, chạy thử, đào tạo, bảo trì, năng lượng, vật tư tiêu hao, xử lý chất thải và chi phí dừng máy.
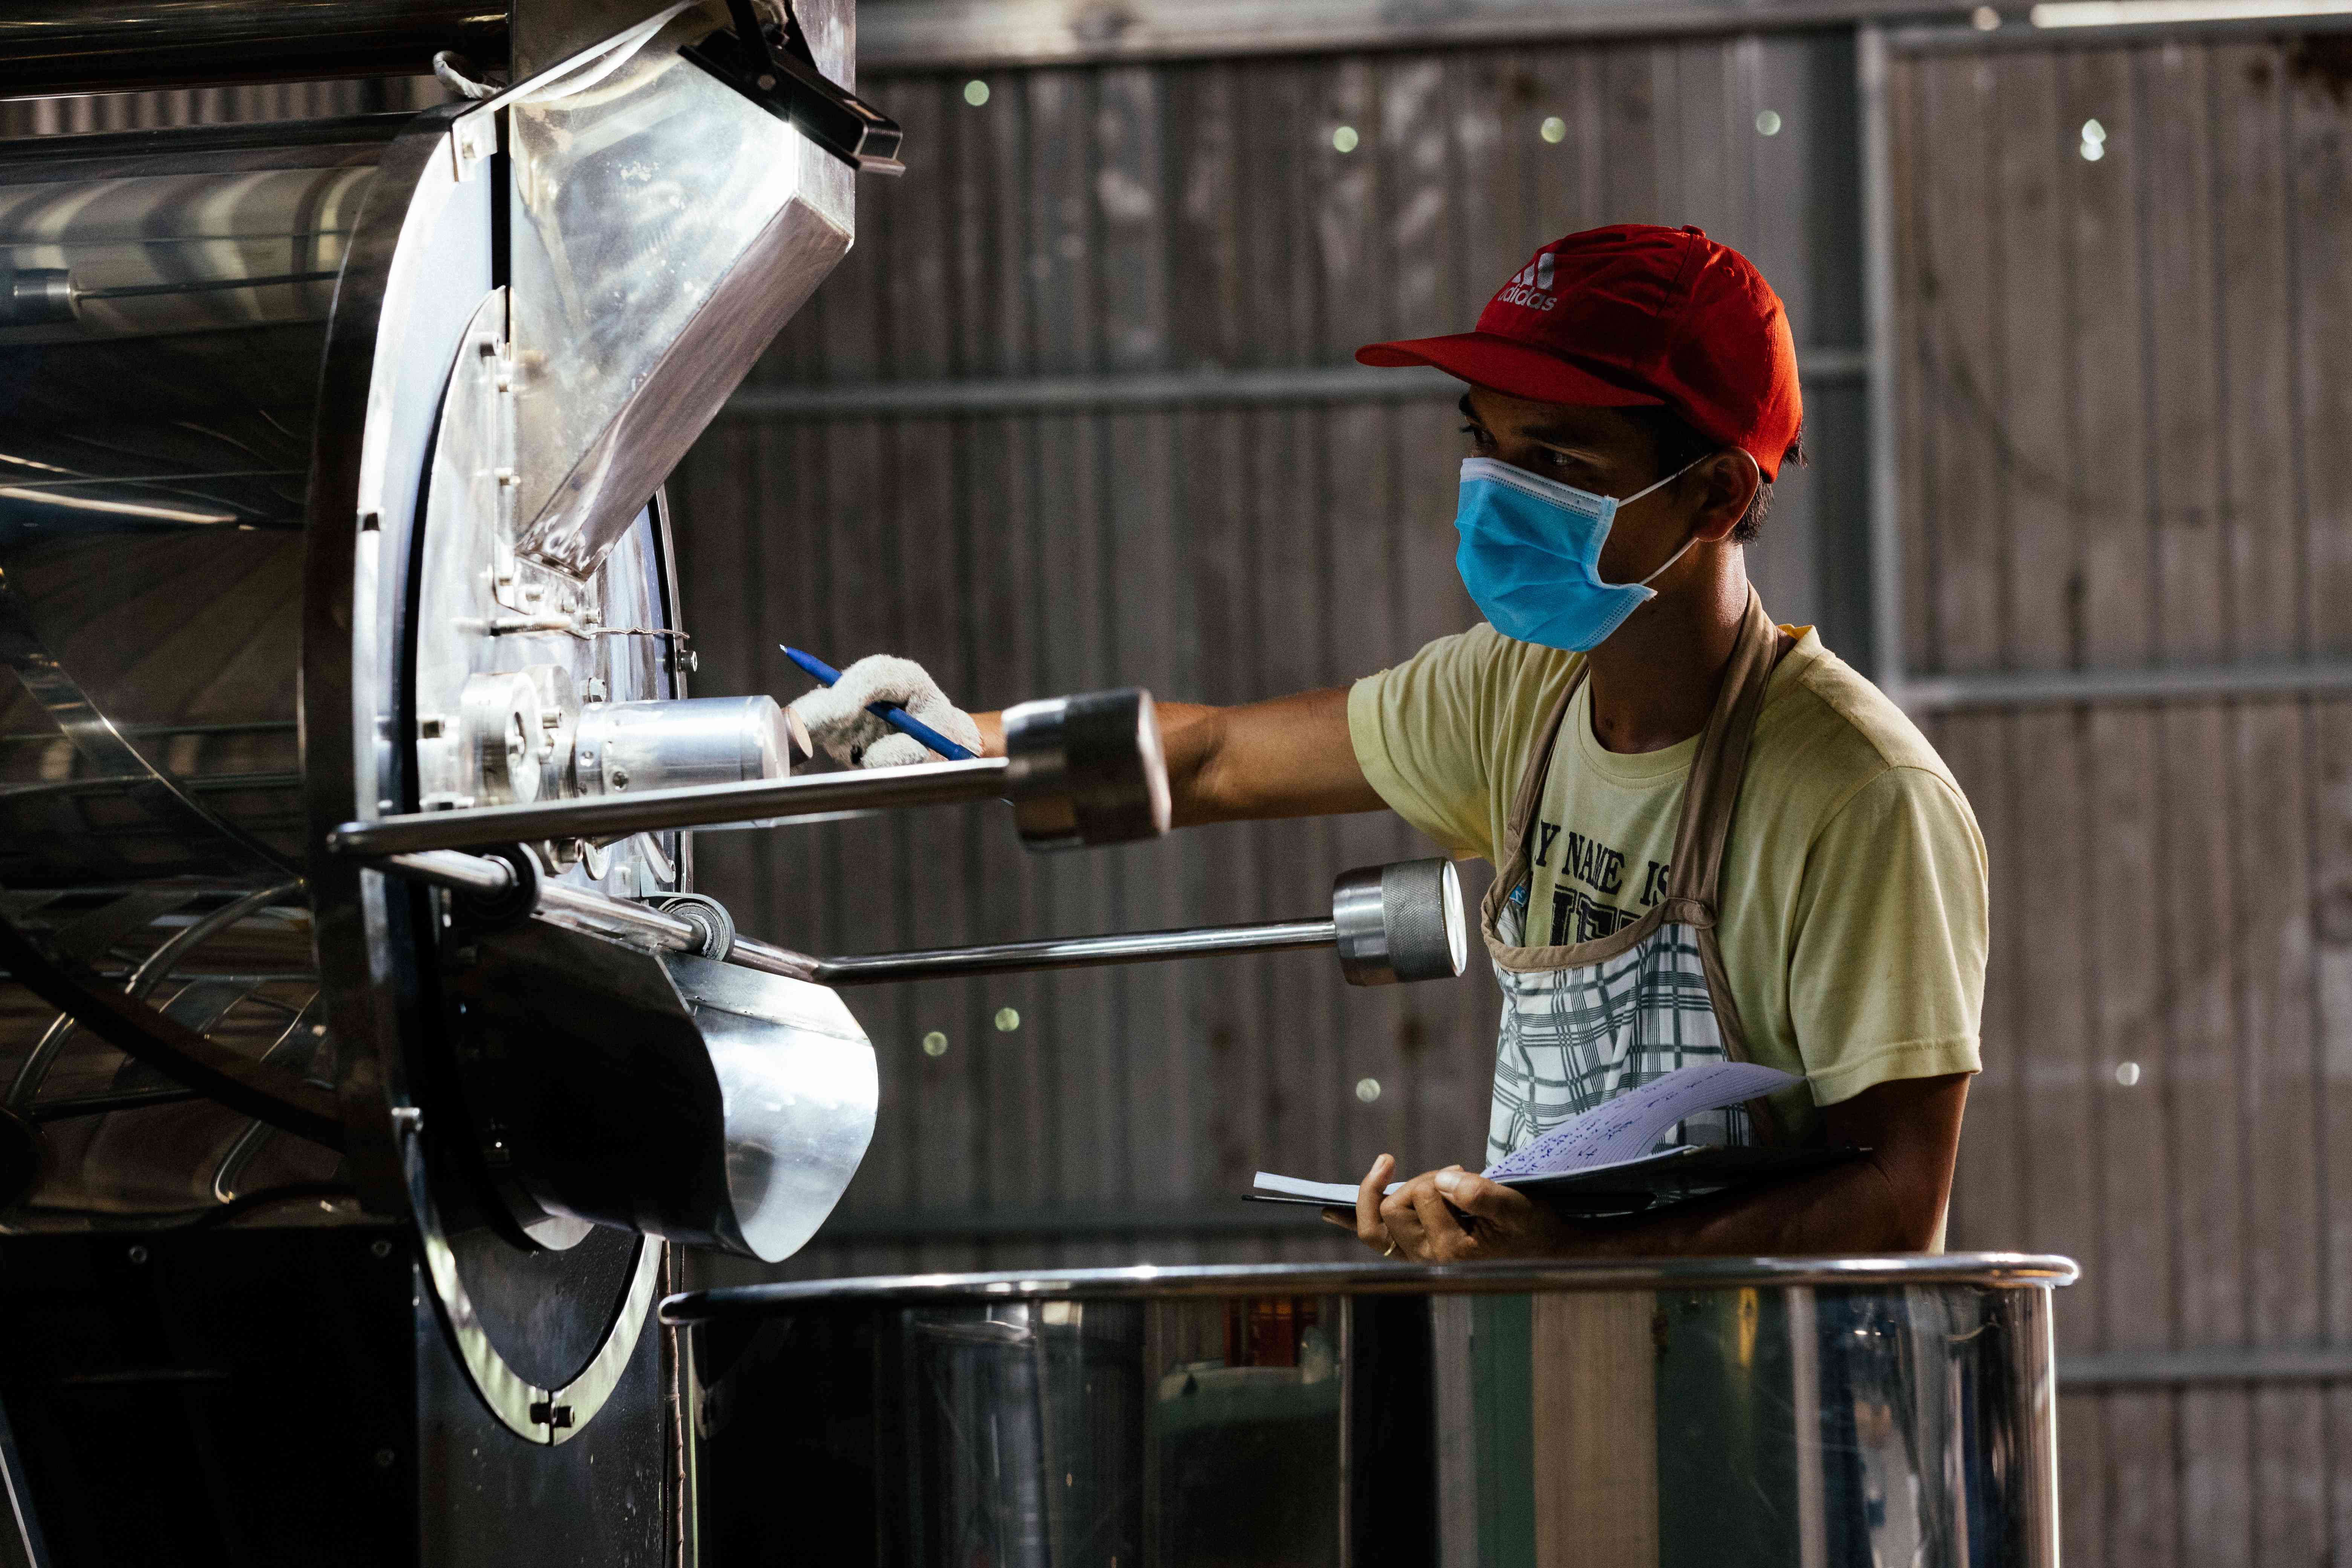
Năng lượng và tiện ích
Điện, nhiệt, nước, khí nén, lạnh hoặc chân không đều cần được quy đổi theo sản lượng thực tế. So sánh hai thiết bị bằng công suất định mức có thể gây hiểu lầm vì thiết bị không chạy ở cùng tải và cùng thời gian.
Các công nghệ sấy là ví dụ rõ. Sấy phun có lợi thế về quy mô và kinh tế trong sản xuất cà phê hòa tan, trong khi sấy đông khô thường đòi hỏi điều kiện nhiệt độ và áp suất thấp, làm tăng nhu cầu năng lượng. Chi phí cần được tính trên mỗi kg sản phẩm đạt chuẩn chứ không chỉ trên mỗi giờ vận hành.
Vận hành, bảo trì và vật tư tiêu hao
Nhân công vận hành và vệ sinh thường bị bỏ qua khi bảng tính chỉ tập trung vào thiết bị. Cảm biến cũng cần hiệu chuẩn, máy bơm cần bảo dưỡng, màng cần làm sạch và thay thế. Nếu một bộ phận có thời gian cung ứng dài, tồn kho phụ tùng cũng là một khoản chi phí.
Chi phí vệ sinh đặc biệt quan trọng với dây chuyền thực phẩm. Thời gian vệ sinh làm giảm thời gian sản xuất hữu ích và có thể ảnh hưởng đến lịch giao hàng. Một công nghệ dễ tiếp cận các bộ phận cần vệ sinh có thể có lợi thế vận hành dù giá mua ban đầu cao hơn.
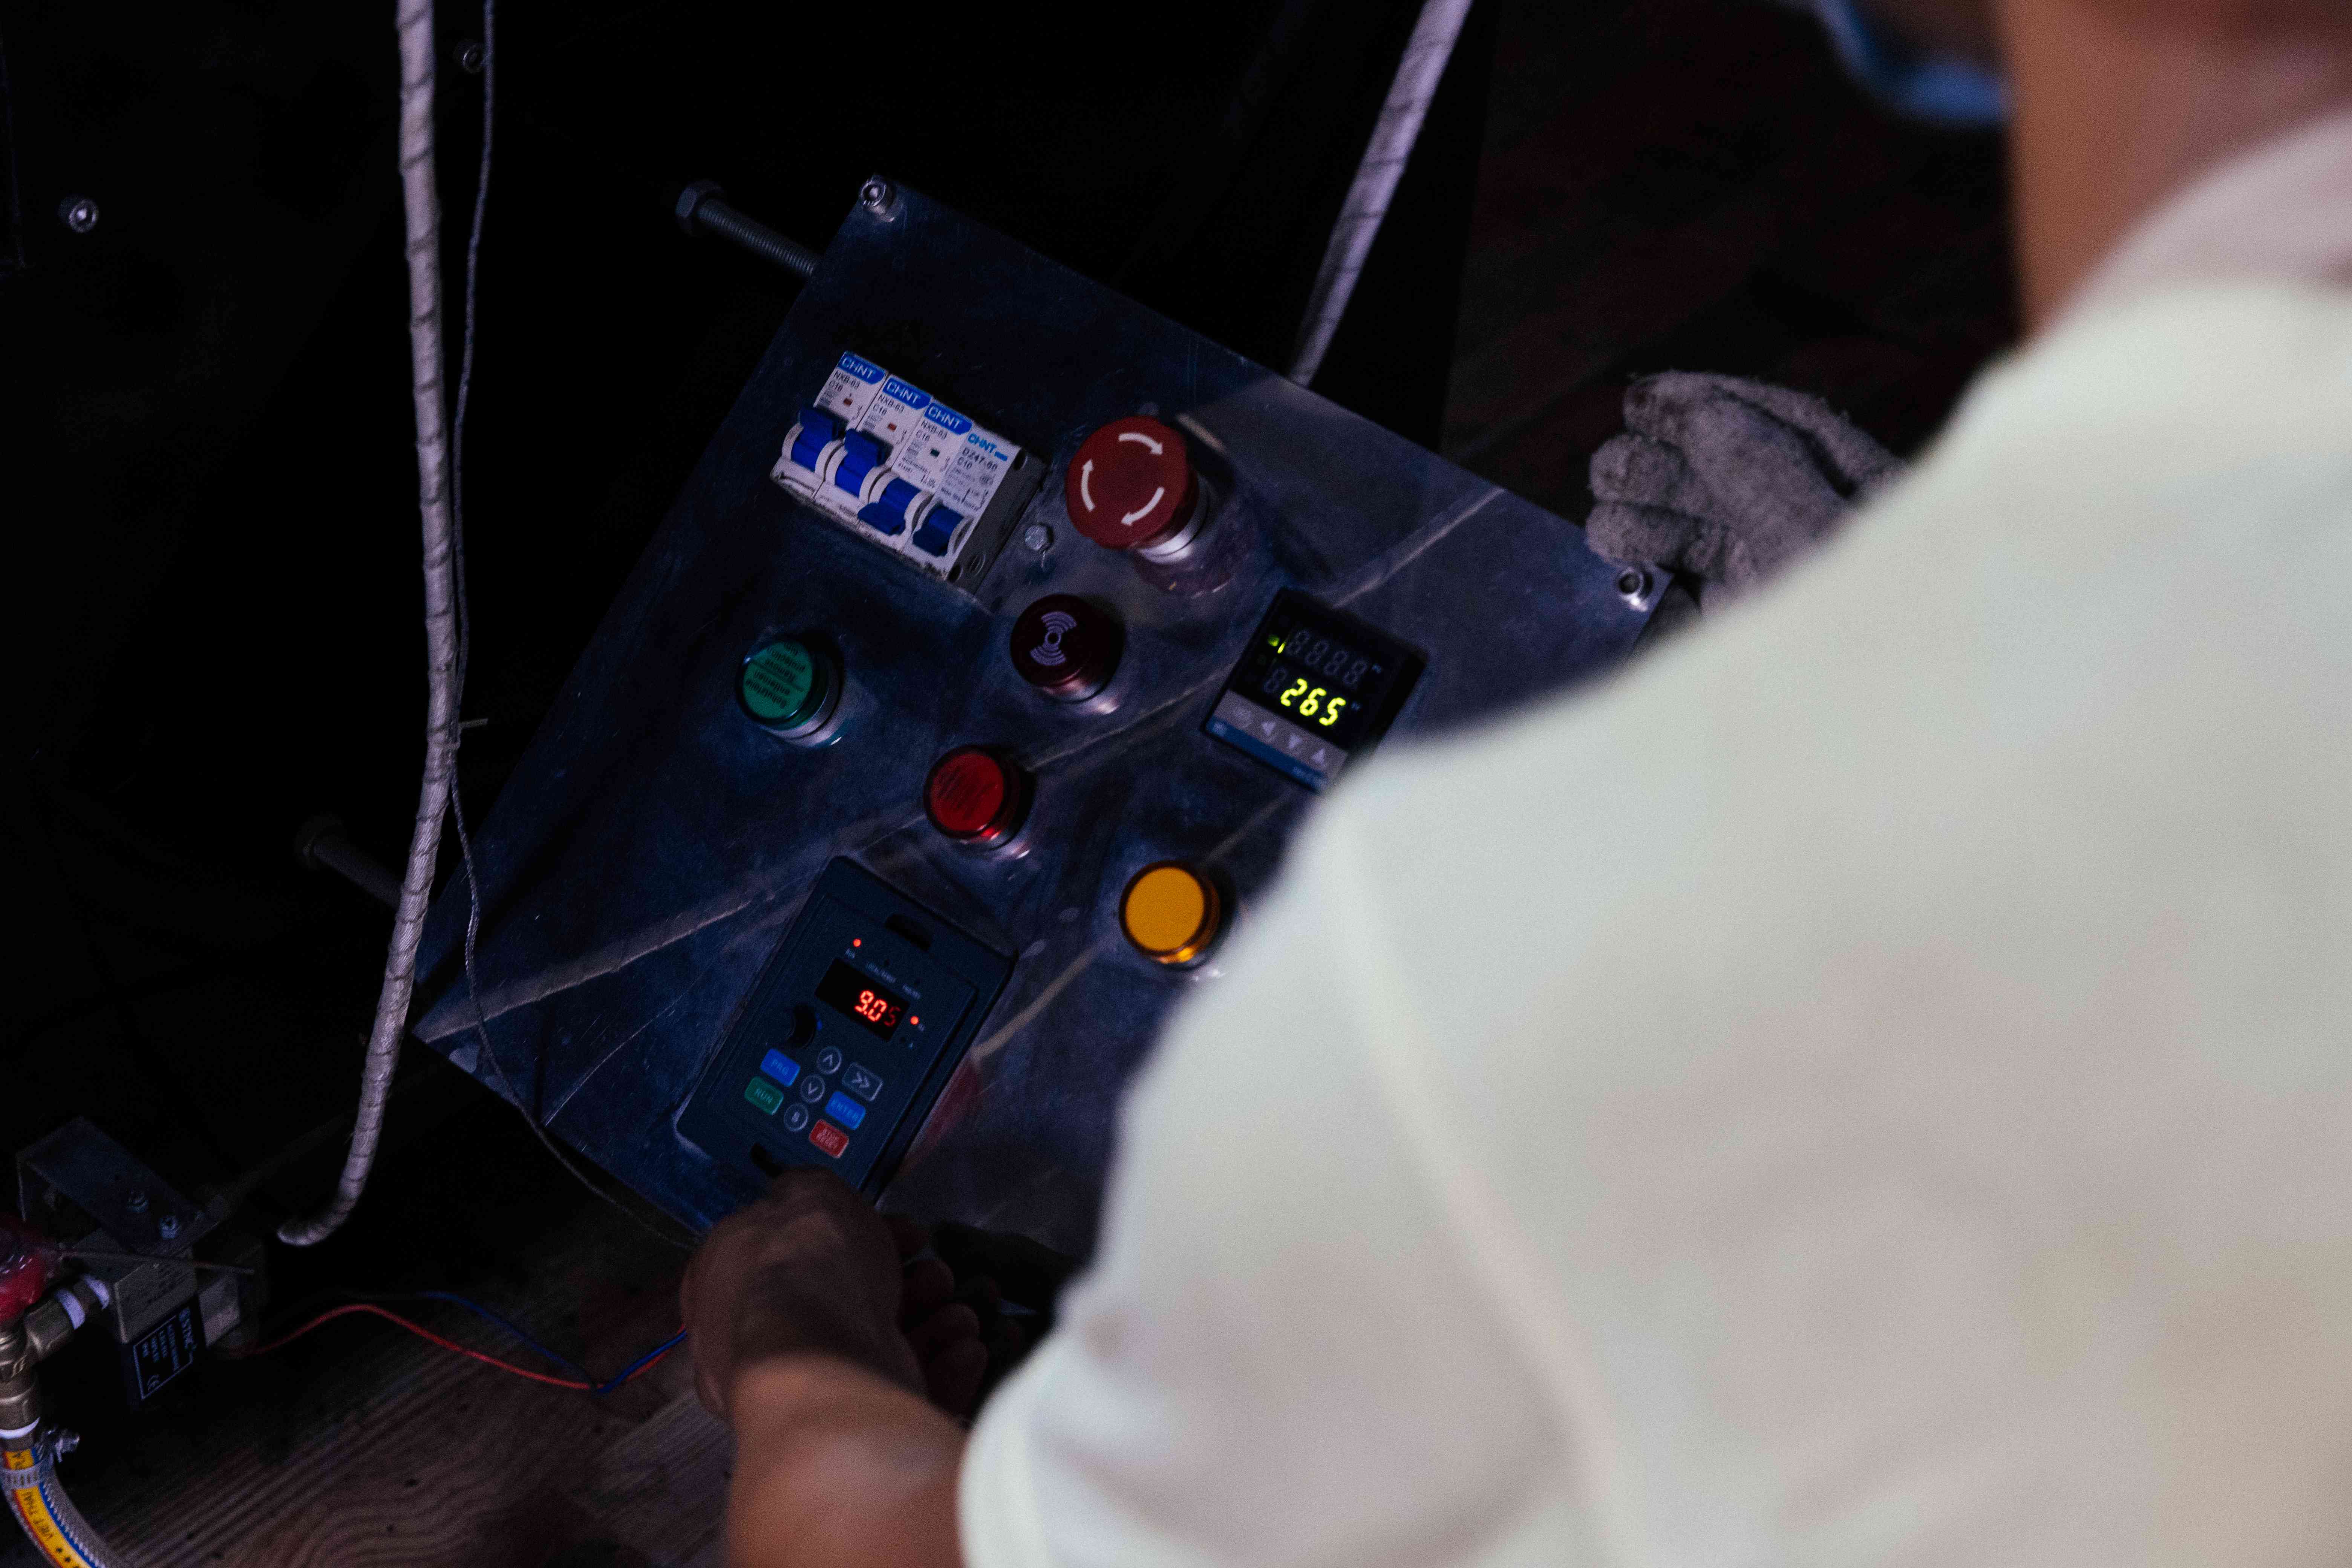
Hao hụt, chất lượng và thời gian dừng
Hao hụt nguyên liệu và sản phẩm ngoài chuẩn phải được đưa vào đánh giá. Một thiết bị có năng suất cao nhưng tạo tỷ lệ ngoài chuẩn lớn có thể cho chi phí trên kg sản phẩm đạt thấp hơn kỳ vọng. Thời gian khởi động, chuyển đổi sản phẩm và xử lý sự cố cũng làm giảm công suất thực.
Trong xử lý nước, chi phí bùn và hóa chất cũng cần tính. Một công đoạn tạo ra dòng chất thải thứ cấp sẽ chuyển chi phí từ nước sang bùn hoặc vật liệu hấp phụ. Đánh giá công nghệ phải nhìn toàn bộ dòng vật chất thay vì chỉ nhìn chỉ tiêu đầu ra.
Chi phí cơ hội và khả năng mở rộng
Mặt bằng, đào tạo và tích hợp với thiết bị hiện có tạo ra chi phí cơ hội. Nếu một thiết bị chiếm nhiều diện tích hoặc yêu cầu thay đổi toàn bộ đường ống, giá mua không còn là biến chính.
Khả năng mở rộng cũng cần được định giá. Công nghệ phù hợp hôm nay nhưng không thể tăng công suất có thể buộc doanh nghiệp đầu tư lại. Ngược lại, thiết bị mô-đun có thể cho phép mở rộng từng bước. Một đánh giá tốt nên lập kịch bản theo sản lượng, chi phí năng lượng, nhân lực và thời gian dừng để thấy tổng chi phí trong vòng đời thay vì chỉ so giá báo giá.
Tổng chi phí phải gắn với một đơn vị sản phẩm đạt chuẩn
Khi so sánh công nghệ, nên chọn một đơn vị tính thống nhất như chi phí trên kg sản phẩm đạt chuẩn. Cách tính này buộc người đánh giá đưa năng lượng, nhân công, hao hụt và chất lượng vào cùng một khung. Hai thiết bị có cùng công suất danh nghĩa nhưng tỷ lệ sử dụng và tỷ lệ sản phẩm đạt khác nhau sẽ cho kết quả rất khác.
Chi phí vốn cũng nên phân bổ theo thời gian sử dụng và sản lượng dự kiến. Thiết bị giá thấp nhưng tuổi thọ ngắn hoặc cần thay bộ phận đắt tiền có thể không có lợi thế trong vòng đời. Ngược lại, thiết bị đắt hơn nhưng ổn định và dễ bảo trì có thể giảm chi phí dừng máy.
Rủi ro công nghệ cần được xem riêng. Nếu thiết bị phụ thuộc vào một nhà cung cấp duy nhất, thời gian chờ phụ tùng hoặc phần mềm có thể trở thành chi phí gián tiếp. Một thay đổi về quy mô sản xuất cũng có thể khiến cấu hình hiện tại không còn phù hợp.
Bảng đánh giá cuối cùng nên có ít nhất vốn đầu tư, năng lượng, nước, vật tư, nhân công, bảo trì, hao hụt, chất thải, thời gian dừng và khả năng mở rộng. Khi các khoản này được đặt cùng một đơn vị sản phẩm, quyết định công nghệ trở nên minh bạch hơn và ít phụ thuộc vào giá mua ban đầu.
Bổ sung về kiểm soát thực tế
Một khoản thường bị bỏ quên khác là chi phí xử lý khi công nghệ tạo ra phụ phẩm hoặc nước thải. Nếu một quy trình tiết kiệm nguyên liệu nhưng tạo dòng chất thải khó xử lý, phần tiết kiệm ban đầu có thể bị bù bởi chi phí môi trường và vận hành. Vì vậy tổng chi phí nên được tính theo ranh giới của cả hệ thống.
Một số giới hạn khi đánh giá công suất và thiết kế
Khi công nghệ thay đổi sản lượng, chi phí cũng thay đổi theo quy mô. Vì vậy nên lập ít nhất hai kịch bản: sản lượng hiện tại và sản lượng mục tiêu trong vài năm tới. Một khoản đầu tư hợp lý ở công suất thấp chưa chắc còn hợp lý khi nhà máy tăng gấp đôi sản lượng nếu thiết bị không thể mở rộng hoặc cần thay mới.
Purchase Price Is Only the Beginning
Purchase price is the most visible number, but it is not the full cost of technology. A lower-priced line can cost more over its life if it consumes more energy, needs more labor, uses expensive consumables or is difficult to maintain. Capital expenditure should therefore be separated from total cost of ownership, including installation, infrastructure, commissioning, training, maintenance, utilities, waste and downtime.
Energy and Utilities
Electricity, heat, water, compressed air, cooling and vacuum should be converted into cost per actual production output. Comparing equipment by rated power can mislead when the systems operate at different loads and schedules. Drying illustrates the point: spray drying can be economical at scale, while freeze drying typically requires low temperature and pressure. The meaningful comparison is cost per kilogram of conforming product.
Operation, Maintenance and Consumables
Operating labor, cleaning and maintenance are often underestimated. Sensors need calibration, pumps require service, membranes need cleaning and replacement, and long lead times for spare parts can require inventory. In food processing, cleaning time also reduces productive hours. Equipment that is easier to access and clean may have an operating advantage even when its purchase price is higher.
Losses, Quality and Downtime
Material loss, off-specification output, start-up, changeover and troubleshooting all reduce real capacity. Water-treatment systems also create secondary costs through sludge, chemicals or spent adsorbents. A technology should therefore be evaluated across the material flows it creates, not only by the quality of its immediate output.
Opportunity Cost and Scalability
Floor space, training and integration create opportunity costs. A machine that requires major changes to utilities or occupies scarce production space can impose costs beyond its quotation. Scalability matters as well: a system that fits today's volume but cannot expand may force another investment later, whereas modular equipment can allow capacity to grow in stages.
Total Cost Must Be Tied to a Conforming Product Unit
A common comparison unit should be the cost per kilogram of conforming product. This forces energy, labor, losses and quality into the same frame. Capital cost should also be allocated across expected service life and output, while supplier dependence, spare-part lead time and software dependence should be treated as technology risks rather than hidden assumptions.
A Practical Control Perspective
A practical evaluation should make every major cost visible in one operating record: utilities, labor, maintenance, losses, waste, downtime and product conformity. A process that saves raw material but creates difficult wastewater or by-products may simply move the cost elsewhere, so the comparison should cover the boundary of the whole system.
Limits When Evaluating Capacity and Design
Capacity and cost should also be tested at more than one production level. At minimum, compare the current output with the target output for the next few years. A technology that is economical at low volume may become unsuitable when production doubles if it cannot scale without major reinvestment.